Phân biệt hoá đơn GTGT và hoá đơn bán hàng
So sánh hóa đơn GTGT và hóa đơn bán hàng
Hóa đơn bán hàng và hóa đơn GTGT đều được lập khi doanh nghiệp bán hàng và xuất hàng cho khách hàng. Vậy hai loại hóa đơn này có gì khác nhau? HoaTieu.vn sẽ giúp bạn giải đáp những thắc mắc này thông qua bài viết dưới đây.
Cách xử lý hóa đơn chưa thông báo phát hành đã sử dụng
Khi thực hiện bán hàng hoá và cung ứng dịch vụ, bạn thường phải xuất hoá hoá đơn cho người mua. Nhưng đôi khi bạn hiểu lầm giữa hoá đơn bán hàng thông thường với hoá đơn GTGT.
Việc phân biệt hoá đơn giá trị gia tăng với hoá đơn bán hàng thông thường rất quan trọng trong công tác kế toán khi thực hiện kê khai, hạch toán các nghiệp vụ kế toán phát sinh trong doanh nghiệp đó. Tuy nhiên không phải kế toán nào cũng biết cách phân biệt rõ ràng hai loại hoá đơn này. Cùng đọc bài viết sau đây của HoaTieu.vn chia sẻ về vấn đề này nhé.
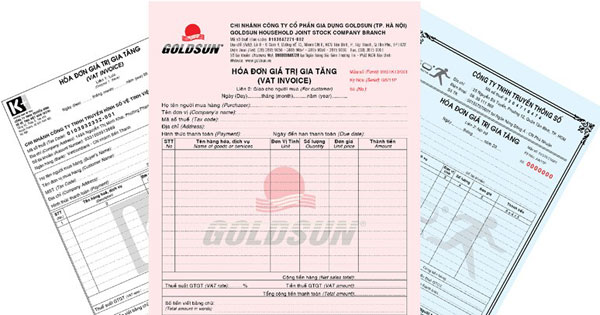
| Hóa đơn GTGT | Hóa đơn bán hàng | |
| Đối tượng lập hoá đơn | Đối tượng lập hoá đơn GTGT là những công ty, doanh nghiệp thuộc đối tượng chịu thuế GTGT theo phương pháp khấu trừ. | Đối tượng lập hoá đơn bán hàng thông thường là những công ty, doanh nghiệp áp dụng thực hiện kê khai tính thuế GTGT theo phương pháp trực tiếp hay những DN hoạt động sản xuất kinh doanh hàng hoá trong khi phi thuế quan, hoặc một số dịch vụ đặc thù theo quy định như dịch vụ hàng không, phí ngân hàng… các hộ kinh doanh cá thể nộp thuế theo hình thức thuế khoán, hoá đơn của cơ quan thuế. |
| Đối tượng phát hành | Doanh nghiệp có thể đặt in, tự in hoặc mua của cơ quan Thuế |
Do cơ quan Thuế phát hành, doanh nghiệp phải mua của cơ quan thuế. |
| Hình thức kê khai | Doanh nghiệp kê khai cả hóa đơn đầu ra và hóa đơn đầu vào đủ điều kiện khấu trừ. | Doanh nghiệp sử dụng hóa đơn bán hàng chỉ kê khai hóa đơn đầu ra, không kê khai hóa đơn đầu vào. |
| Về chữ ký | Hoá đơn GTGT có cả chữ ký của người bán hàng và chữ ký của giám đốc. | Hoá đơn bán hàng chỉ có chữ ký của người bán hàng hoá. |
| Về thuế suất |
Hoá đơn GTGT có dòng thuế suất và tiền thuế thể hiện đầy đủ trên hoá đơn. |
Hoá đơn bán hàng không có dòng thuế suất và tiền thuế trên hoá đơn bán hàng. |
| Về con dấu | Bắt buộc phải có dầu tròn của doanh nghiệp. | Có dấu vuông hoặc tròn thể hiện các thông tin của doanh nghiệp. |
Một số lưu ý về sử dụng hoá đơn GTGT và hoá đơn bán hàng.
+ Đối với các DN áp dụng tính thuế GTGT theo phương pháp khấu trừ thì khi có hoá đơn đầu vào là hoá đơn GTGT thì DN được khấu trừ số thuế giá trị gia tăng trên hoá đơn đó. Nếu hoá đơn đầu vào là hoá đơn bán hàng thì DN sẽ không được khấu trừ thuế GTGT.
+ Đối với các DN áp dụng tính thuế GTGT theo phương pháp trực tiếp hoặc thuế khoán trên doanh thu thì DN sẽ không được khấu trừ thuế đầu vào kể cả hoá đơn đầu vào là hoá đơn GTGT.
-
Chia sẻ:
 Tran Thao
- Ngày:
Theo Nghị định 147/2024/ND-CP, bạn cần xác thực tài khoản trước khi sử dụng tính năng này. Chúng tôi sẽ gửi mã xác thực qua SMS hoặc Zalo tới số điện thoại mà bạn nhập dưới đây:
Thuế - Lệ phí - Kinh phí tải nhiều
-

Thông tư 200/2014/TT-BTC về chế độ kế toán doanh nghiệp
-

Thông tư 156/2013/TT-BTC hướng dẫn thi hành luật quản lý thuế
-

Nghị định 167/2013/NĐ-CP quy định xử phạt vi phạm về trật tự công cộng
-

Thông tư số 219/2013/TT-BTC hướng dẫn Luật thuế giá trị gia tăng
-

Thông tư số 111/2013/TT-BTC
-

Thông tư 119/2014/TT-BTC hướng dẫn thủ tục hành chính về thuế
-

Luật kế toán số 88/2015/QH13
-

Thông tư 95/2016/TT-BTC hướng dẫn về đăng ký thuế
-

Thông tư 166/2013/TT-BTC quy định về xử phạt vi phạm hành chính thuế
-

Quyết định về chế độ kế toán doanh nghiệp số 15/2006/QĐ-BTC
Pháp luật tải nhiều
-
Công văn 9704/UBND-VX hướng dẫn xếp ngạch tương ứng với vị trí việc làm với cán bộ công chức TP.HCM
-
Quy chế Cuộc thi nghiên cứu khoa học, kỹ thuật cấp quốc gia dành cho học sinh THCS và THPT
-
Thông tư 84/2026/TT-BGDĐT Quy chế Cuộc thi nghiên cứu khoa học, kỹ thuật cấp quốc gia dành cho học sinh THCS và THPT
-
Danh mục khung thiết bị giáo dục Stem cấp THPT
-
Danh mục khung thiết bị giáo dục Stem cấp THCS
-
Danh mục khung thiết bị giáo dục Stem cấp Tiểu học
-
Quy định về định mức tiết dạy của giáo viên
-
Quy định về định mức tiết dạy của giáo viên Tiểu học mới nhất
-
Thông tư 86/2026/TT-BGDĐT quy định về tổ chức hoạt động giáo dục tích hợp KHCN, kĩ thuật và toán học trong GDPT
-
Thông tư 85/2026/TT-BGDĐT về hoạt động giáo dục tăng cường và theo nhu cầu người học tại cơ sở GDPT
-
 Thuế - Lệ phí - Kinh phí
-
 Giáo dục - Đào tạo
-
 Y tế - Sức khỏe
-
 Thể thao
-
 Bảo hiểm
-
 Chính sách
-
 Hành chính
-
 Cơ cấu tổ chức
-
 Quyền Dân sự
-
 Tố tụng - Kiện cáo
-
 Dịch vụ Pháp lý
-
 An ninh trật tự
-
 Trách nhiệm hình sự
-
 Văn bản Nông - Lâm - Ngư nghiệp
-
 Tài nguyên - Môi trường
-
 Công nghệ - Thông tin
-
 Khoa học công nghệ
-
 Văn bản Giao thông vận tải
-
 Hàng hải
-
 Văn hóa Xã hội
-
 Doanh nghiệp
-
 Xuất - Nhập khẩu
-
 Tài chính - Ngân hàng
-
 Lao động - Tiền lương
-
 Đầu tư - Chứng khoán - Thương mại
-
 Xây dựng - Đô thị - Đất đai - Nhà ở
-
 Lĩnh vực khác